
Po kolizji w Niemczech kwota z kosztorysu ubezpieczyciela nie przesądza jeszcze, ile wynoszą uzasadnione koszty naprawy. Kosztorys naprawy to zestawienie uszkodzonych elementów, przewidywanych prac i kosztów potrzebnych do naprawy pojazdu. Gdy kwota wydaje się niska, sprawdzamy, czy odpowiada widocznym szkodom.
Roszczenie z polisy OC sprawcy różni się od rozliczenia z własnego Kasko. W pierwszym przypadku dochodzimy roszczeń od ubezpieczyciela sprawcy, a w drugim stosujemy warunki własnej umowy. Niezależna ocena może ujawnić konkretne rozbieżności, lecz sama nie gwarantuje dopłaty. Fraza „Niska wycena szkody od ubezpieczyciela a rzetelna ocena techniczna po opinii rze” opisuje częsty problem po wypadku drogowym w Niemczech.
Najważniejsze informacje
- Kosztorys porównujemy z listą szkód i dokumentacją zdjęciową.
- Sprawdzamy ceny części, robociznę oraz zakres koniecznych napraw.
- Niezależna ekspertyza rzeczoznawcy może wskazać błędy, ale nie zapewnia dopłaty.
- Wysokość roszczenia zależy od rodzaju ubezpieczenia i okoliczności wypadku.
- Przechowujemy decyzję, kosztorys oraz zdjęcia przed rozpoczęciem porównań.
Zachowaj kosztorys, decyzję i zdjęcia pojazdu, zanim przystąpisz do porównywania wycen.
Jak porównać kosztorys ubezpieczyciela z niezależną ekspertyzą?
Zacznij od sprawdzenia, czy każda widoczna szkoda z dokumentacji pojawia się w kosztorysie. Najpierw zestawiamy zdjęcia, protokół oględzin i wykaz uszkodzonych elementów. Brak choćby jednego uszkodzonego elementu może zmienić zakres prac oraz końcową wycenę.
Porównujmy konkretne pozycje, a nie tylko sumę końcową. Pominięty element może oznaczać brak kosztu potrzebnej naprawy.
Przy drobnych szkodach ubezpieczyciel może sporządzić wycenę na podstawie zdjęć. Takie oględziny nie zawsze pokazują uszkodzenia ukryte pod zderzakiem lub poszyciem. Zdjęcia powinny więc obejmować wszystkie widoczne uszkodzenia, także z kilku stron.
Zakres uszkodzeń i dokumentacja oględzin
Sprawdzamy, czy protokół opisuje to, co widać na fotografiach. Następnie porównujemy listę uszkodzonych części z wyceną sporządzoną przez ubezpieczyciela. Jeśli oględziny odbyły się wyłącznie na podstawie zdjęć, brak opisu uszkodzeń wewnętrznych nie potwierdza, że ich nie ma.
Warto zestawić ujęcia ogólne z bliskimi zdjęciami wgnieceń, pęknięć i otarć. Każde zdjęcie powinno pozwalać rozpoznać miejsce uszkodzenia. Przy niejasnym opisie zaznaczamy element i zapisujemy, czego dotyczy rozbieżność.
Części, robocizna i technologia naprawy
Kosztorys naprawy powinien podawać ceny części, liczbę roboczogodzin oraz prace blacharskie i lakiernicze. Porównujemy stawkę za godzinę i liczbę godzin z zakresem pracy. Sprawdzamy też, czy wycena uwzględnia wszystkie operacje konieczne do naprawy.
W kosztorysie może pojawić się naprawa zamiast wymiany części albo odwrotnie. Warto ustalić, czy takie rozwiązanie odpowiada opisowi uszkodzenia. Pomocna będzie krótka lista kontroli:
- Uszkodzone elementy wymienione w dokumentacji.
- Części potrzebne do naprawy oraz ich ceny.
- Stawki za roboczogodziny i ich liczba.
- Prace blacharskie i lakiernicze.
- Uzasadnienie naprawy części albo jej wymiany.
Zapisz każdą rozbieżność przy konkretnej pozycji, zamiast ograniczać się do stwierdzenia, że suma jest za niska.
Niska wycena szkody od ubezpieczyciela a rzetelna ocena techniczna po opinii rze: co sprawdzić?
Niezależny rzeczoznawca jest najbardziej przydatny wtedy, gdy potrafi wskazać konkretne błędy techniczne w kosztorysie. Liczą się fakty: oględziny, opis uszkodzeń i uzasadnienie potrzebnych prac. Prywatna opinia techniczna nie zobowiązuje sama w sobie ubezpieczyciela do przyjęcia podanej kwoty.
Rzeczoznawca sprawdza zakres szkody, potrzebne naprawy i części, a także wartość pojazdu. Może opisać, czy oględziny ujęły wszystkie widoczne uszkodzenia oraz czy przewidziana technologia naprawy jest właściwa. W efekcie otrzymujemy techniczne uzasadnienie roszczenia, nie automatyczną decyzję o dopłacie.
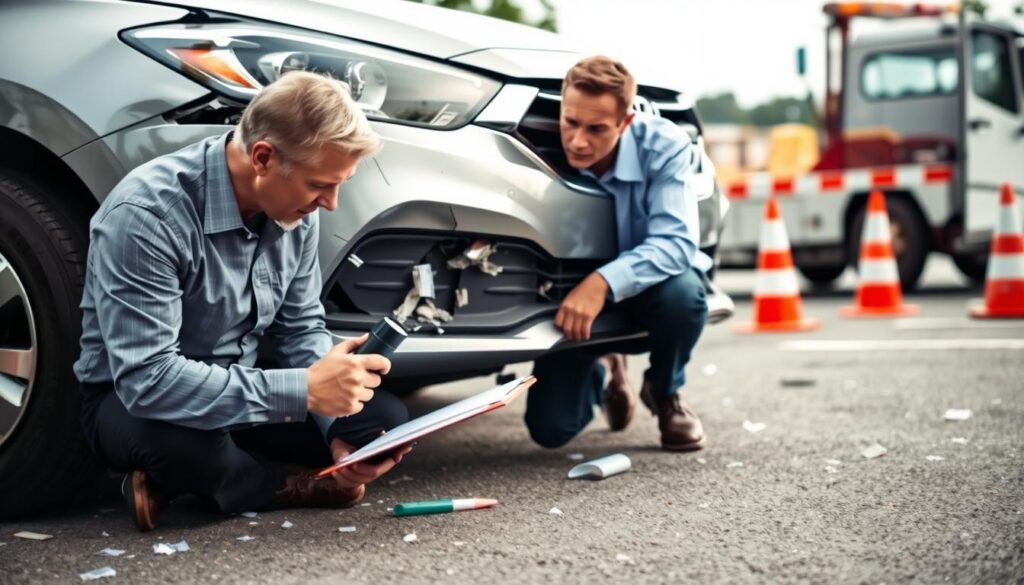
Przy wypadku, którego nie spowodował poszkodowany, koszt niezależnej ekspertyzy może podlegać zwrotowi. Podstawę stanowi § 249 BGB, jeśli ekspertyza była konieczna i odpowiednia w danej sprawie. Sam fakt zlecenia opinii nie przesądza jednak, że ubezpieczyciel pokryje jej pełny koszt.
Przed wyborem rzeczoznawcy warto ustalić, czy oceni on zarówno uszkodzenia, jak i wartość pojazdu. Opinia powinna odnosić się do spornych punktów, a nie tylko powtarzać sumę z kosztorysu. Im dokładniej opisuje różnice, tym łatwiej wykorzystać ją w rozmowie z ubezpieczycielem.
Możemy skorzystać z pomocy niezależnego rzeczoznawcy, gdy opis szkody jest niepełny albo wycena budzi uzasadnione zastrzeżenia. Przy prostych szkodach sama dokumentacja może wystarczyć do wskazania problemu. Koszt opinii warto rozważyć względem wartości szkody i jej złożoności.
Przed zleceniem opinii upewnij się, że rzeczoznawca dostanie kosztorys, decyzję oraz pełną dokumentację zdjęciową.
Kiedy ekspertyza jest potrzebna i ile może kosztować?
Przy szkodzie wartej kilkaset euro najpierw ustal, czy pełna ekspertyza wniesie więcej niż zdjęcia i kosztorys naprawy. Pełne Kfz-Gutachten bywa zalecane przy większej szkodzie albo ryzyku ekonomicznej szkody całkowitej. W Niemczech nie ma jednej ustawowej granicy szkody drobnej.
W praktyce konteksty różnią się. Sądy często przyjmują orientacyjnie 700-1 000 euro jako granicę, lecz nie jest to sztywny próg. Około 750 euro bywa wskazywane jako poziom, powyżej którego ubezpieczyciel sprawcy może pokryć koszt niezależnego rzeczoznawcy.
Przy szkodzie do 750 euro większość ubezpieczycieli zwykle rezygnuje z pełnej ekspertyzy. W takiej sprawie Kurzgutachten może wystarczyć jako dowód szkody. Przy szkodzie do około 1 000 euro często wystarczają kosztorys naprawy i zdjęcia, jeśli opisują zdarzenie jasno.
Te wartości są wskazówkami, nie gwarancją zwrotu. Znaczenie mają okoliczności wypadku, zakres uszkodzeń i to, czy pełna ocena była konieczna. Koszt ekspertyzy może być zwrócony, gdy jej zlecenie było konieczne i adekwatne do sprawy.
Przykładowo, przy wartości szkody 2 000 euro ekspertyza może kosztować około 600 euro. Przy wartości szkody 10 000 euro jej koszt może wynieść około 1 200 euro. Koszt zależy od wartości szkody, a także od zakresu pracy rzeczoznawcy.
Jeśli uszkodzenia są proste i dobrze widoczne, zdjęcia oraz kosztorys mogą pomóc ocenić roszczenie. Gdy uszkodzenia są rozległe lub wartość auta budzi spór, pełna opinia może dostarczyć ważnych danych. Poproś o cenę usługi przed jej zleceniem i porównaj ją z wartością oraz złożonością szkody.
Jak sprawdzić wycenę przy ekonomicznej szkodzie całkowitej?
Przy szkodzie całkowitej najpierw sprawdź dwie liczby: wartość auta przed wypadkiem i wartość pozostałości. Pierwsza wartość to Wiederbeschaffungswert, czyli koszt zakupu porównywalnego pojazdu na lokalnym rynku w chwili szkody. Standardowe rozliczenie to Wiederbeschaffungswert pomniejszony o Restwert.
Wiederbeschaffungswert powinien uwzględniać wiek, stan, przebieg, wyposażenie i silnik auta. Warto sprawdzić, czy wskazane oferty dotyczą pojazdów rzeczywiście podobnych do naszego. Oceniając wartość pozostałości, sprawdzamy kwotę przypisaną uszkodzonemu samochodowi po zdarzeniu.
Ekonomiczna szkoda całkowita występuje, gdy koszty naprawy przekraczają Wiederbeschaffungswert. W takim przypadku porównujemy wartość auta przed wypadkiem z Restwert, a nie tylko koszt naprawy. Te wartości mogą wpłynąć na kwotę odszkodowania.
Przy wypadku, którego poszkodowany nie spowodował, może mieć zastosowanie 130-Prozent-Regel. Pozwala ona rozliczyć koszty naprawy do 130% Wiederbeschaffungswert, jeśli spełnimy określone warunki. Należą do nich pełna naprawa zgodna z ekspertyzą i dalsze użytkowanie pojazdu przez co najmniej sześć miesięcy.
| Sytuacja | Porównywane wartości | Zasada rozliczenia |
|---|---|---|
| Naprawa poniżej wartości odtworzeniowej | Koszt naprawy i Wiederbeschaffungswert | Rozliczenie według uzasadnionego kosztu naprawy |
| Naprawa przekraczająca Wiederbeschaffungswert | Wiederbeschaffungswert i Restwert | Zwykle wartość auta pomniejszona o Restwert |
| Naprawa spełniająca warunki 130-Prozent-Regel | Koszt do 130% wartości odtworzeniowej | Limit 130%, pełna naprawa według ekspertyzy i co najmniej 6 miesięcy dalszego użytkowania |
Tabela pomaga uporządkować wartości, lecz nie zastępuje oceny warunków konkretnej szkody. Zwracamy uwagę, czy ekspertyza podaje podstawę każdej kwoty i czy auta porównawcze odpowiadają naszemu pojazdowi. Porównaj wycenę z lokalnymi ofertami pojazdów o podobnym wieku, przebiegu, stanie i wyposażeniu.
Jak odwołać się od zaniżonej decyzji ubezpieczyciela?
Jeśli decyzja nie pokrywa uzasadnionych kosztów, złóż pisemny sprzeciw i odnieś go do konkretnych pozycji. Konkretny opis pomaga odróżnić spór o wyliczenie od samego niezadowolenia z kwoty. Sprzeciw możemy złożyć najpierw nieformalnie, a jego uzasadnienie uzupełnić później.
Sprzeciw wysyłamy na piśmie w odpowiednim terminie, podanym w sprawie. Ubezpieczyciel powinien uzasadnić odmowę regulacji. Zachowujemy kopię pisma i potwierdzenie jego wysłania, nawet jeśli część dokumentów doślemy później.
Jak udokumentować różnice w wycenie
Porządkujemy argumenty, zanim wyślemy sprzeciw. Każda różnica powinna odnosić się do decyzji, kosztorysu lub dokumentu potwierdzającego zakres prac.
- Przeczytaj uzasadnienie decyzji ubezpieczyciela.
- Wskaż sporne pozycje kosztorysu.
- Dołącz zdjęcia i kosztorys warsztatu.
- Załącz niezależną opinię, jeśli jest potrzebna.
W piśmie opisujemy, czego dotyczy każda uwaga i na czym ją opieramy. Możemy złożyć sprzeciw na czas, a uzasadnienie uzupełnić po zebraniu dokumentów. Niezależna opinia przydaje się wtedy, gdy wyjaśnia techniczną przyczynę rozbieżności.
Co zrobić po odmowie lub częściowej wypłacie
Po odmowie możemy zwrócić się do Versicherungsombudsstelle albo skorzystać z pomocy adwokata. Możemy też rozważyć procedurę z udziałem rzeczoznawców. Wybór dalszego kroku zależy od spornych punktów i dostępnych dokumentów.
Częściowa wypłata nie zamyka automatycznie drogi do kwestionowania pozostałej kwoty. Sprawdzamy, czy ubezpieczyciel odpowiedział na każdy zarzut i uzasadnił przyjęte wartości. Nie zakładamy z góry, że sprzeciw przyniesie dopłatę.
Zachowaj potwierdzenie wysłania sprzeciwu oraz kopię każdego załącznika.
Jak sposób likwidacji szkody wpływa na wypłatę i zniżki?
Przy rozliczeniu z OC sprawcy możesz wybrać naprawę auta albo rozliczenie kosztów bez przedstawiania faktury za naprawę. Rozliczenie kosztorysowe opiera się na przewidywanych kosztach ustalonych w ekspertyzie lub kosztorysie. Nieponiesiony VAT nie podlega zwrotowi, a roszczenie nie daje prawa do zysku ponad uzasadnioną szkodę.
Wypłata może opierać się na przewidywanych kosztach, ale nie obejmuje VAT, którego faktycznie nie zapłaciliśmy. Odszkodowanie nie jest sposobem na zarobek.
Po wypadku, którego nie spowodowaliśmy, możemy dochodzić roszczeń bezpośrednio od Kfz-Haftpflichtversicherung sprawcy. Przy współwinie odszkodowanie i koszt rzeczoznawcy rozlicza się zgodnie z udziałem w odpowiedzialności. W Kaskofall zasady wyboru rzeczoznawcy określa umowa.
| Rodzaj ubezpieczenia | Kto reguluje szkodę | Zasada dotycząca rzeczoznawcy | Wpływ na SF-Klasse |
|---|---|---|---|
| Kfz-Haftpflicht | Ubezpieczyciel sprawcy | Poszkodowany może zlecić niezależną opinię | Zmiana zależy od odpowiedzialności i umowy |
| Vollkasko | Własny ubezpieczyciel | Zasady określa umowa, zwykle liczy się akceptacja ubezpieczyciela | Może nastąpić obniżenie SF-Klasse |
| Teilkasko | Własny ubezpieczyciel | Zasady określa umowa | Szkoda nie wpływa na SF-Klasse |
Przy Kasko ubezpieczyciel zwykle pokrywa koszt rzeczoznawcy, którego sam zlecił lub zaakceptował. Schadenfreiheitsklasse, czyli SF-Klasse, odzwierciedla uznane lata bezszkodowe. SF-Klasse 0 oznacza brak uznanych lat bezszkodowych.
Nie ma jednej tabeli obniżek SF-Klasse dla wszystkich firm. Zasady ustala umowa, a zmiana następuje w kolejnym roku ubezpieczeniowym. Wysokość szkody nie wyznacza liczby utraconych klas. Kfz-Haftpflicht i Vollkasko mają osobne klasy.
Kwota z rozliczenia kosztorysowego może przewyższyć dotychczasowy wydatek na naprawę, jeśli naprawę wykonamy taniej. Nie oznacza to prawa do kwoty wyższej niż uzasadnione roszczenie. Przed zgłoszeniem szkody z Vollkasko sprawdź w swojej umowie tabelę obniżek i osobno policz wpływ na składkę.
Podsumowanie
Najpierw sprawdź, czy kosztorys obejmuje wszystkie uszkodzenia i uzasadnione prace naprawcze. Porównujemy pozycje oraz uzasadnienie, nie tylko końcową kwotę. Niezależna opinia rzeczoznawcy może być mocnym argumentem technicznym, ale nie gwarantuje dopłaty.
Zestaw decyzję z kosztorysem, zaznacz każdą sporną pozycję i złóż pisemny sprzeciw, jeśli potrafisz ją udokumentować.
FAQ
Jak się odwołać od wyceny szkody?
Ile kosztuje wycena szkody samochodu?
Czy odszkodowanie może być wyższe od poniesionej szkody?
Ile wypłaca ubezpieczyciel przy szkodzie całkowitej?
Co zrobić, gdy wycena szkody jest za niska?
Ile traci się zniżki po kolizji?
Ile wzrasta OC po 1 szkodzie?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) |
