
Wielu kierowców po kolizji zbyt szybko akceptuje propozycję ubezpieczyciela, bez dokładnej analizy. Ubezpieczenie komunikacyjne powinno przywrócić stan auta sprzed szkody, lecz wyceny towarzystw często są zaniżone. Pamiętajcie, że odszkodowanie musi pokryć pełny koszt naprawy oraz podatek VAT.
Utrata wartości handlowej pojazdu często znika z pierwszej wyceny. Nawet sprawne auto po wypadku ma znacznie niższą wartość rynkową. Dlatego nie zamykaj sprawy pierwszą kwotą z ubezpieczalni, zanim sprawdzisz wszystkie roszczenia.
Naszym celem jest przeprowadzenie Was przez ocenę oferty oraz dokumentacji. Dzięki temu zyskacie pewność, że wypłacone środki odpowiadają poniesionym stratom.
Kluczowe wnioski
- Nie akceptuj automatycznie propozycji ubezpieczyciela po kolizji.
- Odszkodowanie musi uwzględniać realne koszty naprawy i podatek VAT.
- Pamiętaj o roszczeniu z tytułu utraty wartości handlowej pojazdu.
- Dokładna analiza dokumentów pozwala na uzyskanie wyższej wypłaty.
- Wartość rynkowa auta po wypadku jest zazwyczaj niższa niż przed zdarzeniem.
Dlaczego nie warto akceptować pierwszej oferty ubezpieczyciela?
Czy wiesz, że pierwsza oferta ubezpieczyciela rzadko pokazuje pełną wartość strat? Ubezpieczyciel często chce szybko zamknąć sprawę i proponuje kwotę niższą od kosztów naprawy. Nie zamykaj sprawy pierwszą kwotą z ubezpieczyciela, ponieważ po podpisaniu ugody odzyskanie różnicy jest bardzo trudne.
Zrozumienie oferty ubezpieczyciela
Analiza decyzji ubezpieczyciela wymaga uwagi i cierpliwości. Trzeba odróżnić tzw. bezsporną część odszkodowania od pozycji pominiętych lub zaniżonych w kalkulacji. Sprawdź dokładnie, czy wycena obejmuje wszystkie uszkodzenia po zdarzeniu.
Ubezpieczyciele często zaniżają stawki za roboczogodzinę lub stosują zamienniki zamiast oryginalnych części. Znajomość tych praktyk pomaga skutecznie zakwestionować wycenę. Otrzymane pismo to propozycja, a nie ostateczny wyrok.
Potencjalne ukryte koszty
Wiele osób zapomina, że odszkodowanie powinno pokryć więcej niż fakturę z warsztatu. Pierwsza kalkulacja często pomija ważne pozycje, które obciążają nasz budżet. Sprawdź podatek VAT, bo przy naprawie pojazdu stanowi ważną część kosztorysu.
Utrata wartości pojazdu po wypadku często nie pojawia się w wycenie, choć obniża rynkową cenę auta. Każda polisa ubezpieczeniowa powinna pokrywać wydatki związane z przywróceniem pojazdu do stanu sprzed zdarzenia. Poniższa tabela pokazuje różnicę między pierwszą ofertą a realnymi kosztami.
| Element kosztorysu | Podejście ubezpieczyciela | Realna potrzeba |
|---|---|---|
| Części zamienne | Najtańsze zamienniki | Części oryginalne (OEM) |
| Podatek VAT | Często pomijany | Pełna kwota brutto |
| Utrata wartości | Zazwyczaj ignorowana | Wycena rzeczoznawcy |
Jakie są nasze prawa jako poszkodowanych?
Zasada pełnej kompensacji szkody stanowi podstawę prawa ubezpieczeniowego. Jako poszkodowani mamy prawo do kwoty, która w pełni naprawi nasz uszczerbek majątkowy. Nasze ubezpieczenie komunikacyjne powinno chronić, a nie ograniczać wypłaty.
Nie musimy akceptować warunków, które nie pokrywają kosztów profesjonalnej naprawy. Możemy zlecić niezależnemu ekspertowi sprawdzenie kosztorysu. Świadomość własnych praw to pierwszy krok do uzyskania sprawiedliwego odszkodowania.
Jakie są nasze możliwości odwołania się od oferty?
Nie zamykaj sprawy pierwszą kwotą z ubezpieczalni. Masz prawo zakwestionować otrzymaną decyzję. Towarzystwa często zaniżają wyceny, dlatego trzeba zdecydowanie bronić swoich interesów.
Kroki do podjęcia w przypadku niezadowolenia
Po otrzymaniu decyzji dokładnie przeanalizuj kosztorys naprawy. Sprawdź, czy uwzględnia wszystkie uszkodzenia oraz właściwe stawki za roboczogodziny i części zamienne.
Jeśli znajdziesz nieścisłości, złóż oficjalną reklamację. Zwykle masz trzy lata na dochodzenie praw od chwili poznania szkody.
Zbieranie dodatkowych dowodów
Aby roszczenia były skuteczne, zbierz solidną dokumentację. Przygotuj między innymi:
- Dokładną dokumentację fotograficzną wszystkich uszkodzeń.
- Faktury za dotychczasowe naprawy lub części.
- Raporty z serwisu wskazujące na zakres koniecznych prac.
- Opinie techniczne, które podważają wycenę ubezpieczyciela.
Każdy dodatkowy dowód zwiększa szanse na pomyślne negocjacje. Rzetelne zgłoszenie szkody i fakty tworzą podstawę skutecznego odwołania.
„Właściwa dokumentacja techniczna jest kluczem do wygrania sporu z ubezpieczycielem. Bez niej nasze argumenty pozostają jedynie subiektywną opinią.”
Współpraca z rzeczoznawcą
W spornej sprawie rozważ pomoc niezależnego rzeczoznawcy. Obiektywnie oceni stan pojazdu i realny koszt przywrócenia go do stanu sprzed wypadku.
| Cecha | Wycena ubezpieczyciela | Niezależny rzeczoznawca |
|---|---|---|
| Cel wyceny | Minimalizacja kosztów | Obiektywna naprawa |
| Części zamienne | Zamienniki niskiej jakości | Oryginalne części OEM |
| Stawki robocizny | Zaniżone rynkowo | Realne stawki warsztatowe |
| Skuteczność | Wymaga odwołania | Wspiera nasze roszczenia |
Profesjonalny rzeczoznawca pomoże prowadzić dalsze negocjacje. Dostarczy argumentów, których ubezpieczyciel nie zignoruje. Dzięki temu roszczenia zyskają wiarygodność i większą szansę na pozytywne rozpatrzenie.
Wpływ VAT na ostateczną kwotę odszkodowania
Czy wiesz, że prawo do odliczenia VAT wpływa bezpośrednio na wysokość odszkodowania wypłacanego przez ubezpieczyciela? Wiele osób sądzi, że każda szkoda jest rozliczana brutto. Taki błąd często utrudnia sprawdzenie kosztorysu.
Znajomość zasad podatkowych pomaga skutecznie dochodzić roszczeń. Status podatkowy poszkodowanego decyduje, czy ubezpieczyciel wypłaci pełną kwotę, czy ją pomniejszy.
Wyjaśnienie, czym jest VAT
Podatek VAT, czyli podatek od towarów i usług, jest ważną częścią ceny naprawy w profesjonalnym warsztacie. Przy likwidacji szkody ubezpieczyciele stosują różne wyceny. Zależą one od statusu podatkowego poszkodowanego.
Jeśli prowadzisz firmę i możesz odliczyć VAT, ubezpieczyciel może wypłacić kwotę netto. Osoba prywatna bez prawa do odliczenia powinna otrzymać odszkodowanie w pełnej kwocie brutto.
Jak VAT wpływa na naprawę pojazdu
Sytuacja jest trudniejsza dla leasingobiorców i przedsiębiorców używających aut prywatnie oraz służbowo. Często mogą odliczyć tylko 50% VAT od wydatków eksploatacyjnych.
W takim przypadku ubezpieczyciel może powiększyć odszkodowanie o połowę nieodliczonego podatku. Ubezpieczenie komunikacyjne wymaga więc sprawdzenia, czy kosztorys uwzględnia właściwy status podatkowy.
Illustrowanie obliczeń z VAT-em
Przygotowaliśmy przykład naprawy o wartości netto 5000 zł. Tabela pokazuje, jak status podatkowy zmienia końcowe odszkodowanie.
| Status podatkowy | Kwota netto | VAT (23%) | Wypłata końcowa |
|---|---|---|---|
| Osoba prywatna | 5000 zł | 1150 zł | 6150 zł |
| Firma (pełne odliczenie) | 5000 zł | 0 zł | 5000 zł |
| Firma (50% odliczenia) | 5000 zł | 575 zł | 5575 zł |
Jak widać, różnice mogą być duże i wymagać dopłaty z własnych środków. Zawsze sprawdzaj, czy ubezpieczyciel prawidłowo ocenił prawo do odliczenia VAT.
Utrata wartości pojazdu po wypadku
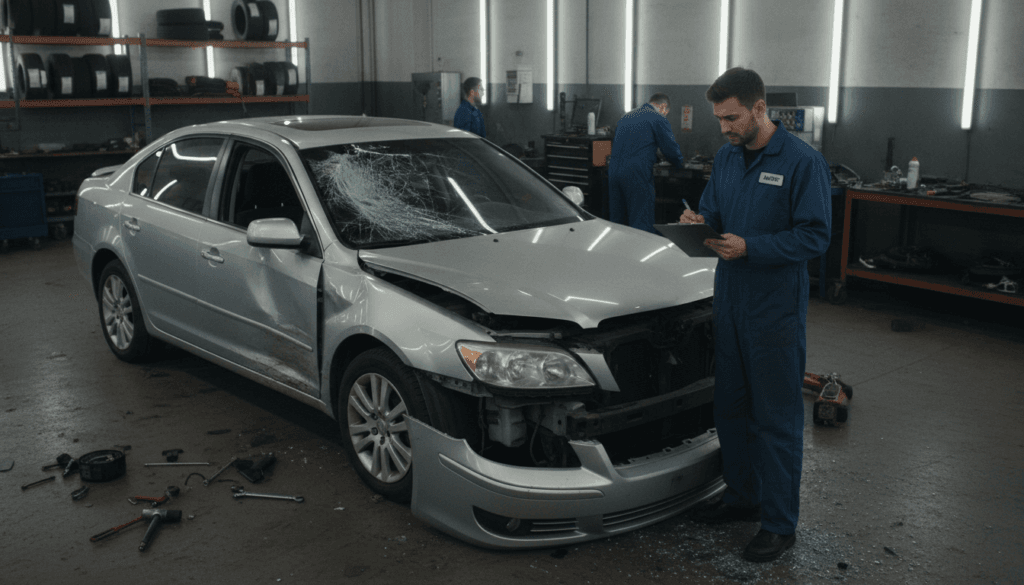
Utrata wartości handlowej często umyka, choć mocno wpływa na finansowy bilans po kolizji. Wiele osób zakłada, że odszkodowanie pokrywa tylko części i robociznę. Po idealnej naprawie pojazd powypadkowy nadal jest mniej atrakcyjny dla kupujących.
Na czym polega utrata wartości?
Utrata wartości oznacza różnicę między ceną auta przed zdarzeniem a ceną po naprawie. Warto pamiętać, że szkody tworzą osobny element utraty wartości. Choć warsztat przywróci sprawność, historia wypadku pozostaje w systemach i obniża cenę rynkową.
Na utratę wpływają wiek auta, przebieg oraz jego segment rynkowy. Młode, bezszkodowe auta tracą wartość szybciej niż starsze modele z dużym przebiegiem. Zakres naprawy, zwłaszcza ingerencja w konstrukcję, także mocno zmienia ocenę auta przez rynek.
Metody wyceny utraty wartości
Eksperci używają specjalnych algorytmów, aby dokładnie określić spadek wartości rynkowej modelu. Porównują stan pojazdu przed kolizją z przewidywaną wartością po naprawie. Uwzględniają uszkodzenia oraz jakość prac blacharsko-lakierniczych.
| Czynnik | Wpływ na wartość | Znaczenie |
|---|---|---|
| Wiek pojazdu | Wysoki | Kluczowy dla aut nowych |
| Historia wypadkowa | Bardzo wysoki | Obniża zaufanie kupujących |
| Zakres naprawy | Średni | Zależy od elementów konstrukcyjnych |
Dlaczego warto zgłaszać utratę wartości?
Zgłoszenie takiego roszczenia może przynieść dodatkowe środki, niezwiązane bezpośrednio z fakturami za naprawę. Wiele osób pomija ten krok i traci należne pieniądze. Dokładna dokumentacja pomaga uzyskać pełną rekompensatę za spadek wartości handlowej.
Dzięki temu nasze odszkodowanie lepiej odpowiada rzeczywistej stracie majątkowej. Każda dodatkowa kwota od ubezpieczyciela pomaga ograniczyć skutki nieprzewidzianej szkody w komunikacji.
Jak poprawnie obliczyć koszty naprawy?
Znajomość kalkulacji naprawy pomaga skuteczniej negocjować wypłatę. Pierwsza propozycja ubezpieczyciela bywa zaniżona, bo pomija potrzebne prace. Rzetelne odszkodowanie wymaga sprawdzenia każdego elementu kosztorysu.
Krok po kroku do oszacowania kosztów
Szacowanie zaczynamy od dokładnych oględzin pojazdu. Sprawdzamy widoczne uszkodzenia oraz te ukryte pod karoserią. Tworzymy listę części do wymiany i prac blacharsko-lakierniczych.
Potem sprawdzamy ceny części zamiennych oraz stawki za roboczogodzinę w profesjonalnych serwisach. zgłoszenie szkody rozpoczyna drogę do pełnej rekompensaty. Każdy etap naprawy dokumentujemy zdjęciami i fakturami.
Wybór odpowiedniego warsztatu
Wybór warsztatu wpływa na jakość naprawy i końcowe rozliczenie. Polecamy serwisy specjalizujące się w danej marce pojazdu. Dobry warsztat naprawi auto i pomoże przygotować dokumentację techniczną.
Kwota faktury sama nie określa utraty wartości handlowej samochodu. Warsztat powinien dokładnie opisać każdą wykonaną czynność. Dokumentacja pomaga podczas sporów dotyczących likwidacji szkody.
Uzyskiwanie wyceny naprawy
Porównajmy kalkulację ubezpieczyciela z niezależną wyceną warsztatu. Ubezpieczyciele często zaniżają stawki robocizny lub stosują nieuzasadnione potrącenia amortyzacyjne. Tabela pokazuje różnice ważne podczas analizy kosztorysu.
| Element kosztorysu | Wycena ubezpieczyciela | Rzeczywisty koszt |
|---|---|---|
| Części oryginalne | Części zamienne (zamienniki) | Części OEM (oryginalne) |
| Stawka roboczogodziny | Niska (ryczałtowa) | Rynkowa (autoryzowany serwis) |
| Materiały lakiernicze | Zaniżone zużycie | Faktyczne zużycie |
| Dodatkowe prace | Często pomijane | Wliczone w zakres |
Takie zestawienie ułatwia wykazanie błędów w wycenie ubezpieczyciela. Po prawidłowym rozliczeniu odszkodowanie powinno pokryć koszty przywrócenia pojazdu do stanu sprzed szkody. Formalne zgłoszenie szkody nie zamyka drogi do kwestionowania niejasnych punktów kosztorysu.
Wpływ uszkodzeń na wartość rynkową
Ocena wpływu uszkodzeń na cenę auta wymaga spojrzenia oczami przyszłego nabywcy. Często zapominamy, że szkody komunikacyjne zmieniają odbiór samochodu na rynku wtórnym, mimo dobrej naprawy.
Jak uszkodzenia wpływają na cenę pojazdu?
Wartość auta zależy od tego, czy uszkodzenia były tylko estetyczne, czy naruszyły strukturę nośną. Kupujący bardziej nie ufają pojazdom po poważnych naprawach blacharskich.
Przy drobnych otarciach negocjacje zwykle obejmują tylko koszty lakierowania. Jednak po poważniejszych zdarzeniach kupujący często oczekują znacznego upustu z obawy przed ukrytymi wadami technicznymi.
Rola historii wypadków
Historia wypadków jest ważnym dokumentem, który może trwale obniżyć atrakcyjność oferty. Nawet naprawa w autoryzowanym serwisie nie usuwa wpływu wpisu o kolizji na nabywców.
Wielu kierowców rezygnuje z zakupu auta po poznaniu jego wypadkowej przeszłości. Dlatego szkody, nawet profesjonalnie usunięte, stają się argumentem za dużym obniżeniem ceny.
Przykłady pojazdów przed i po wypadku
Wpływ kolizji na wartość zależy głównie od wieku i klasy samochodu. Poniższa tabela pokazuje, jak rynek ocenia różne uszkodzenia.
| Typ pojazdu | Rodzaj szkody | Wpływ na wartość |
|---|---|---|
| Zadbany samochód rodzinny | Lekkie wgniecenie drzwi | Niski spadek wartości |
| 11-letnie auto (220 tys. km) | Uszkodzenie strukturalne | Wysoki spadek wartości |
| Pojazd klasy premium | Wszystkie szkody | Bardzo wysoki spadek |
W kilkuletnim aucie rodzinnym rynek często uznaje drobne incydenty za część eksploatacji. Natomiast w jedenastoletnim pojeździe z dużym przebiegiem każda usterka powypadkowa może stać się decydującym czynnikiem i skłonić kupującego do rezygnacji z transakcji.
Zawsze warto ocenić, czy uszkodzenie ma znaczenie techniczne, czy tylko sprzedażowe. Dokumentacja naprawy może pomóc utrzymać wyższą cenę, lecz rzadko całkiem chroni przed spadkiem wartości rynkowej.
Znalezienie profesjonalnych rzeczoznawców
Niezależny rzeczoznawca może zmienić wynik Twojej sprawy odszkodowawczej. Gdy ubezpieczenie komunikacyjne nie pokrywa pełnych kosztów naprawy, opinia techniczna pomaga walczyć o sprawiedliwe odszkodowanie.
Gdzie szukać rzeczoznawców?
Poszukiwania warto rozpocząć od oficjalnych list biegłych sądowych oraz stowarzyszeń rzeczoznawców samochodowych. Wybierając eksperta, sprawdź jego certyfikaty i doświadczenie w szkodach komunikacyjnych.
Unikaj osób bezpośrednio powiązanych z firmami ubezpieczeniowymi, aby zachować bezstronność. Niezależność zapewnia rzetelną dokumentację.
Co powinien robić rzeczoznawca?
Profesjonalny rzeczoznawca przygotowuje szczegółowy kosztorys naprawy, uwzględniający realne ceny części i robocizny. Ocenia także jakość napraw oraz ewentualną utratę wartości rynkowej pojazdu.
Przy pojazdach w leasingu uzyskaj formalne upoważnienie właściciela przed zleceniem ekspertyzy. Precyzyjna dokumentacja stanowi solidny dowód w sporze z ubezpieczycielem.
Rekomendacje i opinie na temat rzeczoznawców
Przed podpisaniem umowy sprawdź opinie klientów oraz zasady wynagradzania. Doświadczony specjalista pokaże jasny cennik i zakres usług, bez ukrytych kosztów.
| Usługa | Zakres działań | Korzyść dla klienta |
|---|---|---|
| Wycena szkody | Analiza uszkodzeń i kosztorys | Wyższe odszkodowanie |
| Utrata wartości | Ocena spadku ceny rynkowej | Dodatkowe roszczenie |
| Weryfikacja naprawy | Kontrola jakości warsztatu | Bezpieczeństwo pojazdu |
Wybierając eksperta, oceń nie tylko cenę, lecz także jego kompetencje w branży. Ważne są kompetencje w branży, której dotyczy Twoje ubezpieczenie komunikacyjne. Dobrze przygotowana opinia to inwestycja, która zwykle zwraca się z nawiązką.
Negocjacje z ubezpieczycielem
Skuteczne negocjacje z ubezpieczycielem wymagają twardych dowodów, nie emocjonalnych próśb. Nie przyjmujmy pierwszej propozycji. Traktujmy sprawę jak proces biznesowy, w którym każdą złotówkę trzeba dobrze uzasadnić.
Jak skutecznie prowadzić negocjacje?
Kluczem do sukcesu jest przedstawienie własnego, niezależnego kosztorysu naprawy. Często likwidator interpretuje zapisy tak, by polisa ubezpieczeniowa działała na korzyść firmy, nie poszkodowanego.
Skupmy się na brakach w wycenie, takich jak pominięcie części oryginalnych lub zaniżenie stawki za roboczogodzinę. Uwzględnijmy także VAT oraz utratę wartości rynkowej pojazdu. To może znacznie zwiększyć ostateczne odszkodowanie.
„Negocjacje z ubezpieczycielem to nie walka, lecz proces dochodzenia do sprawiedliwej wyceny szkody, w którym kluczową rolę odgrywa precyzyjna dokumentacja techniczna.”
Przygotowanie do rozmowy
Przed rozmową przygotujmy listę różnic między wyceną ubezpieczyciela a rzeczywistymi kosztami naprawy. Rzeczowy ton i fakty sprawiają, że nasze roszczenia trudniej zignorować.
Nie kończmy negocjacji przed otrzymaniem pełnego, pisemnego uzasadnienia decyzji. Gdy ubezpieczyciel odrzuca argumenty, poprośmy o szczegółowe wyjaśnienie podstaw prawnych.
| Aspekt negocjacji | Podejście amatorskie | Podejście profesjonalne |
|---|---|---|
| Podstawa argumentacji | Subiektywne odczucia | Niezależny kosztorys |
| Dokumentacja | Brak lub niepełna | Kompletna i zweryfikowana |
| Cel końcowy | Szybka wypłata | Pełne odszkodowanie |
Kiedy warto skorzystać z pomocy prawnika?
Czasem, mimo starań, polisa ubezpieczeniowa nadal powoduje spór. Nie da się go rozwiązać polubownie, gdy ubezpieczyciel stale odrzuca nasze roszczenia. Wtedy pomoc prawnika staje się niezbędna.
Pełnomocnik pomoże przygotować skuteczną reklamację lub pozew sądowy. Warto rozważyć współpracę, gdy kwota sporu jest wysoka. Dotyczy on trudnych kwestii technicznych lub prawnych, wymagających specjalistycznej wiedzy.
Zrozumienie procedur odszkodowawczych
Proces likwidacji szkody może wydawać się trudny, lecz wiedza pomaga go kontrolować. Każda polisa ubezpieczeniowa nakłada na ubezpieczyciela określone obowiązki. Zrozumienie tych zasad to pierwszy krok do sukcesu.
Jak przebiega proces uzyskiwania odszkodowania?
Procedura zaczyna się od formalnego zgłoszenia szkody do towarzystwa ubezpieczeniowego. Potem rzeczoznawca ogląda pojazd i ocenia zakres uszkodzeń. Na podstawie zebranych danych ubezpieczyciel decyduje o przyznaniu świadczenia.
Nasze ubezpieczenie komunikacyjne daje nam prawo do wglądu w każdy etap procedury. Przy niekorzystnej decyzji możemy złożyć odwołanie i przedstawić własne argumenty. Odszkodowanie powinno pokryć koszty przywrócenia pojazdu do stanu sprzed wypadku.
Co zrobić w przypadku opóźnienia wypłaty?
Czasami ubezpieczyciele przekraczają ustawowe terminy wypłaty środków. Wtedy należy wysłać pisemną reklamację z żądaniem wyjaśnień i odsetek za zwłokę. Jeśli to nie pomoże, sprawę można skierować do sądu.
Opóźnienia często powodują braki w dokumentacji lub przedłużające się procedury wewnętrzne. Stanowcza korespondencja z ubezpieczycielem pomaga przyspieszyć proces. Skuteczne dochodzenie roszczeń wymaga cierpliwości i konsekwencji w działaniu.
Rola dokumentacji w procesie
Dokładna dokumentacja stanowi podstawę roszczeń dotyczących szkody. Zdjęcia z miejsca zdarzenia, faktury za naprawy i kosztorysy są ważnymi dowodami w sporze. Dzięki nim łatwiej pokażemy, że nasze żądania są uzasadnione.
| Rodzaj dokumentu | Znaczenie dla sprawy | Wpływ na odszkodowanie |
|---|---|---|
| Zdjęcia uszkodzeń | Wysokie | Potwierdzenie zakresu szkody |
| Faktury za naprawę | Kluczowe | Weryfikacja poniesionych kosztów |
| Raporty rzeczoznawcy | Bardzo wysokie | Obiektywna wycena wartości |
| Polisa ubezpieczeniowa | Podstawowe | Określenie zakresu ochrony |
Każda polisa ubezpieczeniowa wymaga starannego gromadzenia dowodów. Dobrze przygotowane zgłoszenie szkody zwiększa szansę na szybkie i sprawiedliwe odszkodowanie. Dbałość o szczegóły pomaga skutecznie rozmawiać z ubezpieczycielem.
Sytuacje, które warto skonsultować z prawnikiem
Czy wiesz, kiedy warto powierzyć swoje roszczenia profesjonalnemu pełnomocnikowi? Ubezpieczyciele często stosują trudne procedury, które zniechęcają poszkodowanych do walki o sprawiedliwe odszkodowanie.
Kiedy potrzebujemy prawnika?
Pomoc specjalisty jest potrzebna, gdy sprawa staje się skomplikowana. Gdy ubezpieczyciel odmawia wypłaty lub mocno zaniża wycenę, warto rozważyć pomoc prawną. Profesjonalna analiza decyzji ubezpieczyciela szybko pokaże, czy mamy duże szanse na wygraną.
Warto zwrócić się do prawnika w następujących przypadkach:
- Gdy wartość sporu jest na tyle wysoka, że samodzielne błędy mogą kosztować nas tysiące złotych.
- W sytuacjach, gdzie ubezpieczyciel kwestionuje naszą odpowiedzialność za zdarzenie.
- Gdy proces gromadzenia dowodów wymaga specjalistycznej wiedzy technicznej lub prawnej.
Usługi prawnika w sprawach ubezpieczeniowych
Prawnik specjalizujący się w prawie ubezpieczeniowym oferuje więcej niż samą poradę. Jego pomoc obejmuje całą sprawę i zwiększa nasze bezpieczeństwo. Dzięki temu każde roszczenie ma oparcie w odpowiednich przepisach.
Zakres wsparcia obejmuje zazwyczaj:
- Przygotowanie skutecznej reklamacji od decyzji ubezpieczyciela.
- Prowadzenie negocjacji w celu uzyskania wyższej kwoty.
- Przygotowanie profesjonalnego pozwu sądowego, jeśli polubowne rozwiązanie zawiedzie.
Koszty współpracy z prawnikiem
Wielu poszkodowanych obawia się wysokich kosztów pomocy prawnej. Wypłacone odszkodowanie często pokrywa koszty wynagrodzenia pełnomocnika. Przed rozpoczęciem współpracy zawsze zapytaj o sposób rozliczenia.
| Model rozliczenia | Charakterystyka | Zalety |
|---|---|---|
| Wynagrodzenie godzinowe | Płatność za każdą godzinę pracy | Przejrzystość kosztów |
| Success fee | Procent od wygranej kwoty | Brak ryzyka finansowego |
| Ryczałt | Stała kwota za usługę | Łatwe planowanie budżetu |
Zawsze pytaj o zakres usług oraz o koszty sądowe w cenie. Świadoma decyzja o wyborze prawnika to inwestycja, która w wielu przypadkach pomaga odzyskać należne pieniądze.
Wybór najlepszej oferty z ubezpieczalni
Przy wyborze oferty liczy się nie tylko końcowa suma pieniędzy. Otrzymana polisa ubezpieczeniowa może zawierać zapisy wpływające na przyszłą wypłatę. Ich zrozumienie pomaga lepiej prowadzić likwidację szkody.
Kryteria oceny ofert ubezpieczeniowych
Podczas analizy oferty sprawdźmy kilka ważnych elementów. Liczą się zakres ochrony, sposób rozliczenia szkody oraz wycena części i robocizny. Warto dokładnie sprawdzić, czy wyliczenia obejmują podatek VAT, który wpływa na budżet naprawy.
Najwyższa kwota w decyzji nie zawsze oznacza najlepsze rozwiązanie. Niższa suma z gwarancją oryginalnych części może być korzystniejsza niż wyższa wypłata, która nie pokrywa naprawy w autoryzowanym serwisie.
Porównanie kilku ofert
Przed rozmową z ubezpieczycielem warto porównać różne warianty rozliczenia. Kilka wycen ułatwia wskazanie różnic w kalkulacjach. Profesjonalne negocjacje opierają się na danych, nie emocjach ani domysłach.
| Element oceny | Wariant A | Wariant B |
|---|---|---|
| Zakres części | Oryginalne (OEM) | Zamienniki (PJ) |
| Stawka roboczogodziny | Wysoka (ASO) | Standardowa |
| Rozliczenie VAT | Brutto | Netto |
Jak wiek pojazdu wpływa na ofertę?
Wiek pojazdu, jego przebieg i segment rynkowy tworzą podstawę wyceny. Starsze auta często otrzymują oferty z częściami alternatywnymi, co może rozpocząć dalsze rozmowy. Historia napraw także ma znaczenie, bo wpływa na wartość rynkową auta przed szkodą.
Jeśli dokumentacja potwierdza doskonały stan techniczny pojazdu, warto przedstawić własne argumenty. Dzięki temu nasze negocjacje z ubezpieczycielem mają większą szansę powodzenia i uzyskania satysfakcjonującej kwoty odszkodowania.
Jakie dodatkowe koszty mogą się pojawić?
Analiza finansowa szkody wymaga uwzględnienia ukrytych kosztów, o których ubezpieczyciele rzadko mówią przy pierwszej propozycji. Często patrzymy tylko na naprawę blacharską. Tymczasem polisa ubezpieczeniowa powinna pokryć wszystkie straty poszkodowanego.
Koszty eksploatacji pojazdu po wypadku
Po kolizji pojazd może wymagać dodatkowych przeglądów lub wymiany części. Niektóre elementy nie zostały uszkodzone bezpośrednio, lecz ucierpiały podczas zdarzenia. Warto pamiętać, że każdą taką czynność trzeba udokumentować fakturą, aby uzasadnić roszczenie o odszkodowanie.
Trzeba także uwzględnić koszty holowania i przechowywania wraku na strzeżonym parkingu. Te wydatki często są pomijane, choć wynikają bezpośrednio ze szkody.
Koszty sądowe w przypadku sporu
Jeśli ubezpieczyciel odmawia wypłaty pełnej kwoty, konieczny może być pozew. Wtedy trzeba zapłacić za wpis sądowy, opinię biegłego oraz pełnomocnika.
Każdy wydatek powinien mieć odpowiedni dokument. Solidna dokumentacja pomaga odzyskać poniesione koszty w postępowaniu cywilnym.
Wydatki na samochód zastępczy
Każdy poszkodowany ma prawo do auta zastępczego, jeśli jego pojazd nie nadaje się do jazdy. Koszt najmu powinien odpowiadać klasie uszkodzonego samochodu, aby ubezpieczyciel go nie zakwestionował.
Polisa ubezpieczeniowa sprawcy powinna pokryć te koszty. Utrata wartości pojazdu i podatek VAT, razem z najmem, pokazują pełny wymiar szkody, o który warto walczyć.
Rola dokumentacji w sprawie odszkodowania
Skuteczne dochodzenie roszczenia zaczyna się od rzetelnego zbierania dowodów po wypadku. Każdy dokument wzmacnia nasze argumenty w sporze z ubezpieczycielem. Bez dobrego przygotowania maleją szanse na sprawiedliwą rekompensatę.
Jakie dokumenty należy przygotować?
Podstawą jest kompletny zestaw materiałów, który umożliwi szybkie i poprawne zgłoszenie szkody. W teczce powinny znaleźć się kluczowe dowody potwierdzające powstałe szkody.
- Dokładna dokumentacja fotograficzna miejsca zdarzenia oraz uszkodzeń pojazdu.
- Oświadczenie sprawcy wypadku lub notatka policyjna.
- Faktury za naprawy, części zamienne oraz usługi holowania.
- Kosztorysy sporządzone przez niezależnych rzeczoznawców.
- Korespondencja z ubezpieczycielem oraz otrzymane decyzje.
Przechowywanie ważnych dokumentów
Porządkowanie dokumentów pomaga zachować kontrolę nad likwidacją szkody. Warto prowadzić papierową i cyfrową wersję wszystkich pism. Dzięki temu unikniemy stresu związanego z zagubieniem ważnych dowodów.
Warto także archiwizować zdjęcia pojazdu sprzed wypadku, jeśli mamy je w galerii. Ułatwiają one dokładne porównanie stanu technicznego auta przed zdarzeniem i po nim. Dobra organizacja pomaga w każdej sprawie odszkodowawczej.
Znaczenie dokładności w dokumentacji
Nawet małe błędy w datach, opisach uszkodzeń lub danych osobowych mogą osłabić nasze roszczenia. Ubezpieczyciele wykorzystują nieścisłości, aby obniżyć wypłaty lub odrzucić zgłoszenie szkody. Dlatego każdy dokument trzeba dokładnie sprawdzić.
Zawsze sprawdzajmy, czy zakres naprawy w kosztorysie odpowiada faktycznemu stanowi pojazdu. Precyzja w opisie uszkodzeń ogranicza spory podczas dalszych negocjacji. To my musimy dostarczyć rzetelne dowody potwierdzające nasze racje.
Podsumowanie najważniejszych punktów
Dochodzenie odszkodowania po wypadku wymaga cierpliwości i spokojnej oceny sytuacji. Nie zamykaj sprawy pierwszą kwotą z ubezpieczalni, ponieważ może nie pokryć pełnych kosztów przywrócenia auta do stanu sprzed zdarzenia.
Kluczowe wskazówki dotyczące odszkodowania
Dokładnie sprawdź wycenę naprawy, uwzględniając podatek VAT i utratę wartości handlowej auta. Nawet po sprawnej naprawie historia wypadkowa trwale obniża rynkową cenę Twojego samochodu. Ubezpieczenie komunikacyjne powinno w pełni rekompensować poniesione straty finansowe.
Wartość skorzystania z profesjonalnej pomocy
Samodzielne roszczenia bywają trudne, gdy ubezpieczyciel stosuje zaniżone stawki. Rzeczoznawca lub prawnik może pomóc uzyskać sprawiedliwą wycenę w spornej sprawie. Rzecznik Finansowy wspiera poszkodowanych, gdy standardowe negocjacje nie przynoszą oczekiwanych rezultatów.
Zachęta do dokładnej analizy ofert ubezpieczeniowych
Dokładnie porównaj decyzję ubezpieczyciela z posiadaną dokumentacją techniczną. To podstawowy krok do skutecznego zakończenia sprawy. Nie spiesz się z podpisaniem ugody, bo każda decyzja wpływa na Twój budżet.
Świadoma likwidacja szkody pomaga odzyskać należne środki bez zbędnych strat.
# Nie zamykaj sprawy pierwszą kwotą z ubezpieczalni
Pierwsza propozycja odszkodowania po kolizji często budzi mieszane uczucia. Chcemy zamknąć sprawę, lecz kwota może wydawać się zbyt niska.
Jako specjaliści od analizy roszczeń podkreślamy: nie zamykaj sprawy pierwszą kwotą z ubezpieczalni. Pierwsza oferta to zwykle kwota bezsporna.
Rzadko pokrywa ona całą stratę. Analiza powinna uwzględniać koszt naprawy, podatek VAT, utratę wartości auta oraz inne uzasadnione roszczenia.
Samochód po naprawie może być sprawny, lecz jego wartość rynkowa spada przez historię powypadkową.
## Dlaczego nie warto akceptować pierwszej oferty ubezpieczyciela?
### Zrozumienie oferty ubezpieczyciela
Po decyzji PZU, Warty czy Ergo Hestii trzeba dokładnie sprawdzić składniki zaproponowanej kwoty. Ubezpieczyciele często korzystają z systemów Audatex lub Eurotax.
Ustawiają najniższe stawki za roboczogodzinę i wybierają tanie zamienniki części. To znacznie zaniża odszkodowanie.
### Potencjalne ukryte koszty
Pierwsza kalkulacja rzadko obejmuje wszystkie koszty. Często pomija dodatkowe oględziny, materiały pomocnicze i drobne elementy montażowe.
Trzeba wykazać, że szkody są większe, niż pokazuje pobieżny kosztorys rzeczoznawcy ubezpieczyciela.
### Jakie są nasze prawa jako poszkodowanych?
Poszkodowani mają prawo do pełnej kompensacji szkody. Oznacza to przywrócenie majątku do stanu sprzed zdarzenia.
Jeśli polisa sprawcy nie pokrywa rzeczywistych kosztów naprawy auta, możemy żądać dopłaty.
## Jakie są nasze możliwości odwołania się od oferty?
### Kroki do podjęcia w przypadku niezadowolenia
Pierwszym krokiem jest złożenie oficjalnej reklamacji. Nie trzeba od razu iść do sądu.
Rzetelne pismo z konkretnymi błędami w kosztorysie często przyspiesza negocjacje.
### Zbieranie dodatkowych dowodów
Skuteczne argumenty wymagają dobrej dokumentacji. Najważniejsze są zdjęcia miejsca zdarzenia, faktury za holowanie i niezależne wyceny.
### Współpraca z rzeczoznawcą
Niezależny ekspert z PZM (Polski Związek Motorowy) lub certyfikowany rzeczoznawca obiektywnie oceni uszkodzenia.
Opinia techniczna pomaga wykazać, że ubezpieczyciel sprawcy powinien wypłacić wyższą kwotę.
## Wpływ VAT na ostateczną kwotę odszkodowania
### Wyjaśnienie, czym jest VAT
VAT jest ważny przy rozliczaniu szkód komunikacyjnych. Otrzymana kwota netto lub brutto zależy od naszego statusu podatkowego.
### Jak VAT wpływa na naprawę pojazdu
Osoba prywatna powinna otrzymać kwotę brutto. Inaczej może być w przypadku przedsiębiorców i leasingobiorców, na przykład Masterlease lub Volkswagen Financial Services.
Jeśli odliczamy 50% albo 100% VAT, ubezpieczyciel odpowiednio zmniejszy wypłatę.
### Illustrowanie obliczeń z VAT-em
Załóżmy, że naprawa kosztuje 10 000 zł netto. Osoba prywatna otrzyma 12 300 zł.
Przedsiębiorca odliczający 50% VAT otrzyma 11 150 zł. Błędna ocena statusu może wymusić dopłatę z własnej kieszeni.
## Utrata wartości pojazdu po wypadku
### Na czym polega utrata wartości?
Nawet dobrze naprawiony samochód traci na wartości. W bazie CEPiK pozostaje informacja o szkodzie.
Kupujący zwykle zapłaci mniej za auto powypadkowe niż za samochód bezwypadkowy.
### Metody wyceny utraty wartości
Rzeczoznawcy uwzględniają wiek auta, przebieg i pierwszą szkodę danego elementu.
Najwyższe kwoty uzyskujemy zwykle za młode auta, mające do 5-6 lat.
### Dlaczego warto zgłaszać utratę wartości?
Ubezpieczyciele często pomijają to roszczenie. Po jego zgłoszeniu można uzyskać od kilku do kilkunastu tysięcy złotych.
Ta kwota nie zależy od samego kosztu naprawy w warsztacie.
## Jak poprawnie obliczyć koszty naprawy?
### Krok po kroku do oszacowania kosztów
Najpierw wykonujemy szczegółowe oględziny. Potem sprawdzamy ceny oryginalnych części w autoryzowanych serwisach (ASO).
Następnie porównujemy je z rynkowymi stawkami robocizny w naszym regionie.
### Wybór odpowiedniego warsztatu
Autoryzowany serwis Toyota lub BMW zapewnia wysoką jakość. Ubezpieczyciel może jednak zakwestionować jego stawki.
Dlatego potrzebna jest dokumentacja, która potwierdza konieczność takiej naprawy.
### Uzyskiwanie wyceny naprawy
Przed przyjęciem kwoty od ubezpieczyciela warto uzyskać kosztorys niezależnego warsztatu. Różnice mogą być bardzo duże.
## Wpływ uszkodzeń na wartość rynkową
### Jak uszkodzenia wpływają na cenę pojazdu?
Lekkie zarysowanie błotnika wpływa na cenę inaczej niż uszkodzenie konstrukcji lub wystrzelone poduszki.
W drugim przypadku spadek wartości może być bardzo duży.
### Rola historii wypadków
Raporty AutoDNA i Carvertical pokazują historię wypadków każdemu kupującemu. Taka historia zmniejsza zainteresowanie autem.
### Przykłady pojazdów przed i po wypadku
Dwuletni Audi A4 po poważnej kolizji może stracić 15-20% wartości, mimo profesjonalnej naprawy.
Starsze auto, na przykład 11-letnie z dużym przebiegiem, traci znacznie mniej.
## Znalezienie profesjonalnych rzeczoznawców
### Gdzie szukać rzeczoznawców?
Warto sprawdzać listy biegłych sądowych i rzeczoznawców z ogólnopolskich stowarzyszeń. Profesjonalista powinien mieć certyfikat kompetencji.
### Co powinien robić rzeczoznawca?
Ekspert wylicza koszty, ocenia technologię naprawy i sprawdza nieuzasadnione potrącenia. Chodzi między innymi o amortyzację części.
### Rekomendacje i opinie na temat rzeczoznawców
Przed zleceniem opinii sprawdźmy doświadczenie eksperta z konkretnymi markami. Warto także poznać jego skuteczność w sporach z ubezpieczycielami.
## Negocjacje z ubezpieczycielem
### Jak skutecznie prowadzić negocjacje?
Podczas negocjacji używajmy faktów, nie emocji. Podawajmy numery katalogowe części i rynkowe stawki.
Unikajmy ogólników, takich jak „oferta jest niska”.
### Przygotowanie do rozmowy
Przed kontaktem z likwidatorem przygotujmy listę punktów spornych. Wyższą cenę lakierowania trzeba potwierdzić lokalnymi cennikami.
### Kiedy warto skorzystać z pomocy prawnika?
Przy wysokiej kwocie sporu warto skorzystać z pomocy prawnika. Dotyczy to także sytuacji, gdy Link4 lub Generali nie zmienia stanowiska.
Prawnik dopilnuje terminu przedawnienia, który zwykle wynosi 3 lata.
## Zrozumienie procedur odszkodowawczych
### Jak przebiega proces uzyskiwania odszkodowania?
Po zgłoszeniu szkody ubezpieczyciel ma 30 dni na wypłatę kwoty bezspornej. W tym czasie możemy przeanalizować jego decyzję.
### Co zrobić w przypadku opóźnienia wypłaty?
Po przekroczeniu terminu możemy żądać odsetek ustawowych za opóźnienie. Możemy także złożyć skargę do Rzecznika Finansowego.
### Rola dokumentacji w procesie
Każdy e-mail, zdjęcie i fakturę trzeba starannie przechowywać. Dokumentacja stanowi podstawę naszych roszczeń.
## Sytuacje, które warto skonsultować z prawnikiem
### Kiedy potrzebujemy prawnika?
Konsultacja jest wskazana przy szkodzie całkowitej, dużych różnicach wycen i szkodach osobowych.
### Usługi prawnika w sprawach ubezpieczeniowych
Prawnik prowadzi korespondencję z ubezpieczycielem, analizuje przepisy i reprezentuje nas w sądzie. To często zmniejsza stres.
### Koszty współpracy z prawnikiem
Większość kancelarii stosuje system „success fee”, czyli procent od uzyskanej dopłaty. To bezpieczne rozwiązanie dla poszkodowanego.
## Wybór najlepszej oferty z ubezpieczalni
### Kryteria oceny ofert ubezpieczeniowych
Porównujmy kwotę końcową oraz sposób kalkulacji. Sprawdźmy, czy użyto części oryginalnych (O), czy zamienników (Q, P, PJ).
Ważne są także stawki za lakierowanie.
### Porównanie kilku ofert
Przy szkodzie z AC (autocasco) sprawdźmy zapisy polisy i propozycję ubezpieczyciela. Przy OC sprawcy dążymy do pełnego przywrócenia auta.
### Jak wiek pojazdu wpływa na ofertę?
Przy starszych autach ubezpieczyciele częściej orzekają szkodę całkowitą. Trzeba sprawdzić, czy wartość wraku nie została zawyżona.
Zawyżona wartość wraku obniża odszkodowanie.
## Jakie dodatkowe koszty mogą się pojawić?
### Koszty eksploatacji pojazdu po wypadku
Wypadek oznacza nie tylko naprawę. Może także oznaczać stracony czas, dodatkowe badanie techniczne i opłaty za parkowanie auta.
### Koszty sądowe w przypadku sporu
Sprawa sądowa może oznaczać opłatę od pozwu, zwykle 5% wartości sporu. Dochodzą także koszty biegłych sądowych.
Po wygranej sprawie koszty te powinny zostać zwrócone.
### Wydatki na samochód zastępczy
Mamy prawo do auta zastępczego przez cały technologiczny czas naprawy. Jeśli ubezpieczyciel skróci ten okres, możemy żądać zwrotu uzasadnionych kosztów.
### Rola dokumentacji w sprawie odszkodowania
Niezbędne są: notatka policyjna lub oświadczenie, dowód rejestracyjny, kosztorys ubezpieczyciela i niezależna opinia techniczna.
Trzeba także zachować wszystkie faktury dotyczące kosztów.
### Przechowywanie ważnych dokumentów
Warto zeskanować wszystkie dokumenty i przechowywać je w chmurze. Oryginały faktur mogą być potrzebne w sądzie.
### Znaczenie dokładności w dokumentacji
Błąd w numerze VIN lub dacie zdarzenia może stać się powodem odrzucenia roszczenia. Może także znacznie wydłużyć postępowanie.
## Podsumowanie najważniejszych punktów
### Kluczowe wskazówki dotyczące odszkodowania
Nigdy nie podpisuj ugody na miejscu zdarzenia ani podczas pierwszych oględzin. Ugoda zamyka drogę do dalszych roszczeń.
### Wartość skorzystania z profesjonalnej pomocy
Niezależny rzeczoznawca i prawnik to inwestycja. Ich pomoc często przynosi wyższe świadczenie.
### Zachęta do dokładnej analizy ofert ubezpieczeniowych
Każda polisa i decyzja ubezpieczyciela zasługuje na drugą opinię. Nie pozwólmy, by firmowe oszczędności odbywały się naszym kosztem.
## FAQ
### Q: Czy przyjęcie kwoty bezspornej zamyka drogę do dalszych roszczeń?
A: Absolutnie nie. Przyjęcie pierwszej kwoty po zgłoszeniu szkody nie oznacza akceptacji całego odszkodowania. Dopóki nie podpiszemy ugody, możemy żądać dopłaty i prowadzić negocjacje.
### Q: Jakie dokumenty są najważniejsze, gdy wykonujemy zgłoszenie szkody?
A: Najważniejsze są oświadczenie sprawcy lub notatka policji, zdjęcia uszkodzeń i dowód rejestracyjny. Warto dokumentować także wydatki na holowanie i auto zastępcze. Polisa sprawcy obejmuje również te roszczenia.
### Q: Czy każda polisa ubezpieczeniowa sprawcy pokrywa utratę wartości handlowej pojazdu?
A: Tak, OC sprawcy obejmuje szkody majątkowe, w tym spadek wartości auta po kolizji. Roszczenie zwykle dotyczy młodszych pojazdów, które wcześniej nie uczestniczyły w wypadkach.
### Q: Ile mamy czasu na odwołanie się od decyzji ubezpieczalni?
A: Termin przedawnienia roszczeń komunikacyjnych wynosi standardowo 3 lata od zdarzenia. Negocjacje warto rozpocząć szybko, aby łatwiej zebrać dowody i ocenić uszkodzenia.
### Q: Czy negocjacje z ubezpieczycielem wymagają udziału prawnika?
A: Nie zawsze, lecz pomoc specjalisty jest cenna w trudnych sprawach. Prawnik lub rzeczoznawca przygotuje argumenty i pomoże uzyskać należną kwotę.
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) |
