
Wielu przedsiębiorców błędnie zakłada, że każda strata finansowa uprawnia ich bezpośrednio do odliczenia podatkowego. To niebezpieczne uproszczenie, które często prowadzi do poważnych problemów podczas kontroli skarbowych.
W naszym artykule wyjaśniamy, dlaczego powyższe założenie mija się z prawdą. Skupiamy się na wymogach prawnych, które nakazują rzetelne dokumentowanie każdej operacji gospodarczej.
Prawidłowe rozliczenia wymagają głębokiej analizy przepisów oraz odpowiedniego podejścia księgowego. Pomożemy Państwu zrozumieć, jakie warunki muszą zostać spełnione, aby wydatek mógł zostać uznany za koszt podatkowy.
Kluczowe wnioski
- Podatek od towarów i usług wymaga precyzyjnego udokumentowania.
- Każda strata wymaga indywidualnej analizy pod kątem podatkowym.
- Błędne założenia mogą skutkować sankcjami ze strony urzędu.
- Rzetelność dokumentacji stanowi fundament bezpieczeństwa firmy.
- Warto konsultować skomplikowane przypadki z doradcą podatkowym.
Wprowadzenie do tematu VAT i kosztów
Wielu przedsiębiorców błędnie zakłada, że każdy wydatek związany ze szkodą podlega automatycznemu odliczeniu podatku. W rzeczywistości VAT nie jest automatycznym dodatkiem do szkody, co wymaga od właścicieli firm znacznie większej czujności przy rozliczaniu napraw czy wymiany sprzętu. Zrozumienie tych mechanizmów jest kluczowe dla zachowania płynności finansowej i unikania sporów z organami podatkowymi.
Czym jest VAT?
Podatek VAT, czyli podatek od towarów i usług, stanowi daninę pośrednią, która obciąża konsumpcję. W systemie gospodarczym pełni on rolę neutralną dla przedsiębiorcy, o ile wydatek jest bezpośrednio związany z działalnością opodatkowaną. Kluczowym aspektem jest tutaj prawo do odliczenia podatku naliczonego, które pozwala na pomniejszenie zobowiązania wobec urzędu skarbowego o kwotę zapłaconą dostawcom.
„Podatki są ceną, jaką płacimy za cywilizowane społeczeństwo.”
Dlaczego VAT jest ważny w kontekście szkód?
Relacja VAT a szkody wymaga głębokiej analizy, ponieważ nie każdy wydatek naprawczy automatycznie kwalifikuje się do odliczenia. Zgodnie z art. 15 ust. 1 ustawy o CIT, kosztami uzyskania przychodów są koszty poniesione w celu osiągnięcia przychodów lub zabezpieczenia ich źródła. Jeśli naprawa szkody nie spełnia tego warunku, podatek VAT staje się realnym obciążeniem finansowym, a nie tylko technicznym zapisem w księgach.
Warto pamiętać, że podatek VAT w sytuacjach awaryjnych często budzi kontrowersje podczas kontroli skarbowych. Każdy przypadek należy weryfikować z osobna, aby poprawnie ocenić, czy dany wydatek faktycznie wspiera działalność firmy. Prawidłowe podejście do zagadnienia VAT a szkody pozwala uniknąć niepotrzebnych strat i zapewnia bezpieczeństwo podatkowe przedsiębiorstwa.
Różnice między VAT a innymi kosztami
Wielu przedsiębiorców błędnie utożsamia podatek VAT z typowymi kosztami prowadzenia działalności gospodarczej. W rzeczywistości, dla czynnego podatnika, podatek ten jest neutralny, ponieważ podlega odliczeniu. Zrozumienie tej mechaniki pozwala na lepsze zarządzanie płynnością finansową firmy.
VAT w porównaniu do innych podatków
Podczas gdy podatek dochodowy (CIT) obciąża wynik finansowy przedsiębiorstwa, podatek VAT stanowi jedynie przepływ pieniężny. Wydatki, które zaliczamy do kosztów uzyskania przychodów, bezpośrednio pomniejszają podstawę opodatkowania. Należy jednak pamiętać, że nie każdy wydatek jest kosztem podatkowym.
Zgodnie z art. 16 ustawy o CIT, istnieją wydatki wykluczone z kosztów, takie jak kary umowne czy odszkodowania za wady towarów. W takich przypadkach odzyskiwanie VAT wymaga spełnienia zupełnie innych przesłanek niż w przypadku rozliczania kosztów uzyskania przychodów. Jeśli wystąpi nieprawidłowo naliczony VAT, przedsiębiorca naraża się na konieczność kosztownej korekty deklaracji podatkowych.
Przykłady różnych kosztów w firmie
Aby skutecznie zarządzać finansami, warto rozróżnić wydatki, które stanowią koszt podatkowy, od tych, które są jedynie neutralnym przepływem podatku VAT. Poniższa tabela przedstawia zestawienie typowych wydatków firmowych.
| Rodzaj wydatku | Koszt uzyskania przychodu | Możliwość odliczenia VAT |
|---|---|---|
| Zakup surowców | Tak | Tak |
| Kary umowne | Nie | Nie dotyczy |
| Odszkodowania za wady | Nie | Nie dotyczy |
| Usługi doradcze | Tak | Tak |
Pamiętajmy, że odzyskiwanie VAT jest procesem sformalizowanym. Każdy nieprawidłowo naliczony VAT na fakturze może zostać zakwestionowany przez organy skarbowe. Dlatego tak ważne jest, aby każda transakcja była poprawnie udokumentowana i zakwalifikowana zgodnie z obowiązującymi przepisami.
Wymóg posiadania faktury
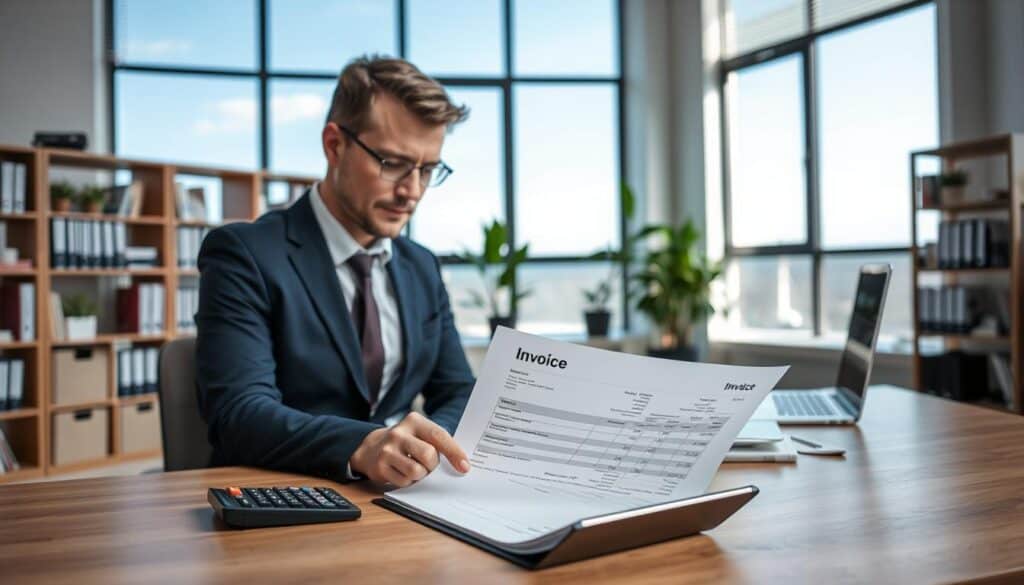
W świecie biznesu faktura nie jest jedynie świstkiem papieru, lecz kluczowym dowodem w relacjach z urzędem skarbowym. Zgodnie z przepisami, każdy wydatek, który ma stanowić koszt uzyskania przychodu, musi być rzetelnie udokumentowany. Prawo podatkowe wymaga, aby dokumenty księgowe odzwierciedlały rzeczywisty przebieg operacji gospodarczych.
Jakie informacje powinny być na fakturze?
Aby faktura mogła zostać uznana za pełnoprawny dowód księgowy, musi zawierać szereg obowiązkowych elementów. Brak któregokolwiek z nich może narazić przedsiębiorcę na zakwestionowanie wydatku przez organy kontrolne. Poniższa tabela przedstawia kluczowe dane, które muszą znaleźć się na każdym dokumencie.
| Element faktury | Opis znaczenia | Wymóg prawny |
|---|---|---|
| Data wystawienia | Określa moment powstania dokumentu | Obowiązkowy |
| Dane stron | Identyfikacja sprzedawcy i nabywcy | Obowiązkowy |
| Opis usługi/towaru | Wskazuje cel wydatku | Obowiązkowy |
| Kwota VAT | Wartość podatku od towarów i usług | Obowiązkowy |
Znaczenie faktury jako dowodu kosztu
Zgodnie z art. 22 ust. 1 ustawy o PIT, koszt podatkowy to wydatek, który pozwala na uzyskanie przychodów lub zabezpieczenie ich źródła. Faktura stanowi najsilniejszy dowód poniesienia takiego wydatku w obrocie gospodarczym. Rzetelność dokumentacji jest zatem podstawą bezpiecznego rozliczania firmy.
Należy pamiętać, że nieprawidłowo naliczony VAT na fakturze może podważyć wiarygodność całego dokumentu w oczach fiskusa. Jeśli kwoty podatku nie zgadzają się ze stanem faktycznym, urząd może zakwestionować prawo do odliczenia. Warto zatem zawsze weryfikować otrzymywane dokumenty pod kątem poprawności formalnej, aby uniknąć problemów, jakie generuje nieprawidłowo naliczony VAT w kontekście kontroli skarbowej.
Choć faktura jest standardem, w specyficznych sytuacjach prawo podatkowe dopuszcza inne dowody potwierdzające poniesienie kosztu. Niemniej jednak, posiadanie prawidłowo wystawionej faktury pozostaje najbezpieczniejszą formą dokumentowania wydatków w każdej firmie.
Powstanie kosztu w kontekście VAT
Czy wiesz, że samo podpisanie umowy nie oznacza jeszcze powstania kosztu w świetle przepisów podatkowych? Wielu przedsiębiorców błędnie zakłada, że zobowiązanie umowne jest tożsame z wydatkiem, który można odliczyć. W rzeczywistości precyzyjne określenie momentu powstania kosztu jest fundamentem bezpiecznego zarządzania finansami.
Kiedy koszt rzeczywiście powstaje?
Dniem poniesienia kosztu uzyskania przychodów jest dzień, w którym ujęto koszt w księgach rachunkowych. Podstawą do takiego zapisu musi być faktura lub inny wiarygodny dowód księgowy. Samo zawarcie umowy nie jest kosztem definitywnym, dopóki nie nastąpi faktyczne wykonanie usługi lub dostawa towaru.
Dopiero w momencie, gdy usługa zostanie zrealizowana, a faktura wystawiona, możemy mówić o powstaniu kosztu. Takie podejście zapewnia poprawne rozliczenia podatkowe i chroni firmę przed kontrolami skarbowymi. Poniższa tabela przedstawia kluczowe etapy tego procesu.
| Etap procesu | Status kosztu | Wpływ na VAT |
|---|---|---|
| Podpisanie umowy | Brak kosztu | Brak odliczenia |
| Wykonanie usługi | Koszt powstaje | Możliwość odliczenia |
| Księgowanie faktury | Ujęcie w księgach | Pełne rozliczenie |
Rola momentu powstania kosztu
Błędy w określaniu daty księgowania mogą prowadzić do sytuacji, w której nieprawidłowo naliczony VAT zostanie ujęty w niewłaściwym okresie rozliczeniowym. Takie pomyłki często skutkują koniecznością składania korekt deklaracji podatkowych. Ryzyko przedwczesnego rozpoznania kosztu jest szczególnie wysokie przy długoterminowych kontraktach.
Zawsze upewnij się, że dokumentacja jest kompletna przed dokonaniem wpisu w księgach. Dzięki temu Twoje rozliczenia podatkowe pozostaną przejrzyste i zgodne z aktualnymi przepisami. Unikaj pośpiechu, aby nie dopuścić do sytuacji, w której nieprawidłowo naliczony VAT stanie się przyczyną problemów z urzędem skarbowym.
Ustalanie odpowiedzialności za VAT
Wielu przedsiębiorców błędnie zakłada, że podatek VAT zawsze stanowi integralną część odszkodowania. W rzeczywistości VAT nie jest automatycznym dodatkiem do szkody, co często prowadzi do nieporozumień w relacjach z ubezpieczycielami. Musimy pamiętać, że o podatkowym charakterze wydatku decydują ogólne przesłanki, a nie tylko techniczny sposób wystawienia faktury.
Kto ponosi odpowiedzialność za VAT w przypadku szkody?
Odpowiedzialność za rozliczenie podatku zależy od tego, czy wydatek poniesiony na naprawę jest dla firmy definitywny i bezzwrotny. Jeśli przedsiębiorca ma prawo do odliczenia podatku naliczonego, to właśnie on, a nie ubezpieczyciel, ponosi ciężar ekonomiczny tego procesu. Kluczowe jest zatem ustalenie, czy podatek stanowi realny koszt dla poszkodowanego podmiotu.
W analizie relacji VAT a szkody musimy brać pod uwagę, czy firma jest czynnym podatnikiem VAT. Jeśli odszkodowanie ma pokryć koszt naprawy, ubezpieczyciel często wypłaca kwotę netto, zakładając, że firma odzyska podatek w swojej deklaracji. Takie podejście wymaga jednak każdorazowej weryfikacji stanu faktycznego.
Zasady odpłatności VAT w przypadku zadośćuczynienia
Sytuacja komplikuje się, gdy analizujemy VAT w szkodach osobowych, gdzie charakter świadczenia jest odmienny od typowych szkód majątkowych. Zadośćuczynienie ma na celu naprawienie krzywdy niematerialnej, co sprawia, że zazwyczaj nie podlega ono opodatkowaniu podatkiem od towarów i usług. W takich przypadkach nie występuje problem odliczenia podatku, ponieważ samo świadczenie nie jest usługą w rozumieniu ustawy.
Podsumowując, każda sytuacja wymaga indywidualnego podejścia do przepisów podatkowych. Nie możemy automatycznie przenosić odpowiedzialności za VAT na ubezpieczyciela bez dokładnego zbadania, czy dany wydatek rzeczywiście obciąża budżet naszej firmy. Precyzyjna dokumentacja pozostaje naszym najlepszym narzędziem w procesie dochodzenia roszczeń.
Dostosowywanie kosztów do przepisów VAT
Każda zmiana w strukturze kosztów przedsiębiorstwa niesie ze sobą konieczność weryfikacji rozliczeń podatkowych. Nasze podejście do zakupów firmowych musi być ściśle powiązane z aktualnymi wymogami prawnymi, aby zapewnić pełną zgodność z przepisami. Elastyczność w zarządzaniu wydatkami pozwala na skuteczniejsze planowanie działań finansowych.
Jakie zmiany w kosztach mogą wpłynąć na VAT?
Wprowadzenie obowiązkowego modelu KSeF od 1 lutego 2026 roku fundamentalnie zmieni sposób, w jaki dokumentujemy operacje gospodarcze. Ta cyfryzacja wymusi na nas szybszą reakcję na wszelkie nieprawidłowości w fakturach zakupowych. W konsekwencji, częściej będziemy musieli przeprowadzać korekty VAT, aby uniknąć problemów z organami podatkowymi.
Zmiany w polityce zakupowej firmy bezpośrednio wpływają na to, jak szybko możemy ubiegać się o odzyskiwanie VAT. Jeśli nasze procesy wewnętrzne nie nadążają za nowymi standardami dokumentacji, ryzykujemy opóźnienia w odzyskaniu środków. Dlatego tak ważne jest, aby każda faktura była weryfikowana pod kątem poprawności danych już w momencie jej wystawienia.
Wpływ polityki VAT na budżet przedsiębiorstwa
Efektywne zarządzanie podatkiem VAT jest kluczowe dla utrzymania płynności finansowej w każdej firmie. Regularne monitorowanie przepisów pozwala nam na optymalizację procesów, co sprawia, że zwrot podatku VAT staje się przewidywalnym elementem budżetu. Błędy w rozliczeniach mogą prowadzić do niepotrzebnych strat, dlatego stawiamy na precyzję.
Wdrożenie odpowiedniej strategii pozwala na szybsze odzyskiwanie VAT, co bezpośrednio wspiera nasze inwestycje. Dzięki bieżącej analizie wydatków, jesteśmy w stanie sprawniej przygotowywać niezbędne korekty VAT, minimalizując ryzyko finansowe. Ostatecznie, dbałość o detale w dokumentacji to gwarancja, że zwrot podatku VAT wpłynie na nasze konto w najkrótszym możliwym czasie.
FAQ dotyczące VAT i szkód
Rozliczenia podatkowe po wystąpieniu szkody często budzą wiele wątpliwości wśród przedsiębiorców. Zrozumienie, jak prawidłowo ująć te zdarzenia w księgach, pozwala uniknąć kosztownych błędów oraz problemów z organami skarbowymi.
Jakie są najczęstsze pytania o VAT?
Wielu przedsiębiorców pyta nas, czy każda faktura związana z naprawą szkody musi być wystawiona w określony sposób, aby stanowić dowód księgowy. Warto podkreślić, że dyrektor KIS potwierdził, iż faktura wystawiona poza KSeF nie traci statusu dowodu księgowego, o ile potwierdza rzeczywiste zdarzenie gospodarcze.
Kolejnym częstym pytaniem jest kwestia odliczeń w sytuacjach nietypowych. Przedsiębiorcy obawiają się, czy każda korekty VAT jest wymagana przy otrzymaniu odszkodowania. Odpowiedź zależy od tego, czy odszkodowanie pokrywa koszt usługi, która wcześniej została opodatkowana.
Odpowiedzi na najbardziej nurtujące problemy
Jednym z trudniejszych zagadnień jest VAT w szkodach osobowych. W takich przypadkach często pojawiają się wątpliwości, czy świadczenia wypłacane poszkodowanym podlegają opodatkowaniu. Zazwyczaj zadośćuczynienie nie stanowi podstawy do naliczenia podatku, co jest istotne dla zachowania przejrzystości finansowej.
Jeśli chodzi o korekty VAT, są one niezbędne, gdy pierwotnie odliczony podatek przestaje być związany z działalnością opodatkowaną. Poniższa tabela przedstawia zestawienie najczęstszych sytuacji, z którymi spotykamy się w naszej praktyce doradczej.
| Rodzaj zdarzenia | Czy VAT podlega odliczeniu? | Wymagana korekta |
|---|---|---|
| Naprawa mienia firmowego | Tak, jeśli służy działalności | Nie |
| Odszkodowanie za utracony zysk | Nie dotyczy | Nie |
| VAT w szkodach osobowych | Nie | Nie |
| Zwrot kosztów naprawy od ubezpieczyciela | Zależne od faktury | Tak, w określonych przypadkach |
Pamiętajcie, że każde rozliczenia podatkowe powinny być analizowane indywidualnie. W razie wątpliwości, warto skonsultować się z ekspertem, aby upewnić się, że wszystkie działania są zgodne z aktualnymi przepisami.
Analiza przypadków praktycznych
Przyjrzymy się teraz, jak teoria podatkowa przekłada się na codzienne decyzje w firmach. Analiza rzeczywistych zdarzeń pozwala zrozumieć, że odzyskiwanie VAT nie zawsze jest procesem oczywistym i wymaga precyzyjnego podejścia do dokumentacji.
Przykłady zastosowania zasady VAT w praktyce
Spółka ABC sp. z o.o. stanęła przed wyzwaniem, gdy otrzymała fakturę za lunch biznesowy. W tym przypadku konieczna była szczegółowa analiza, czy wydatek ten ma bezpośredni związek z przychodem, czy stanowi jedynie koszt reprezentacji. Prawidłowa kwalifikacja tego typu wydatków jest kluczowa dla bezpieczeństwa podatkowego przedsiębiorstwa.
Kolejnym istotnym obszarem jest relacja VAT a szkody, szczególnie w kontekście napraw powypadkowych floty firmowej. Jeśli firma jest podatnikiem VAT, odliczenie podatku z faktury za naprawę zależy od tego, czy pojazd jest wykorzystywany wyłącznie do działalności opodatkowanej. Poniższa tabela przedstawia zestawienie różnych typów wydatków i możliwości odliczenia podatku.
| Rodzaj wydatku | Możliwość odliczenia VAT | Kluczowy warunek |
|---|---|---|
| Naprawa powypadkowa | Tak | Związek z działalnością |
| Lunch biznesowy | Ograniczona | Cel reprezentacyjny |
| Szkody osobowe | Zależna od statusu | Dokumentacja kosztu |
Wnioski z przypadków analitycznych
Analizując VAT w szkodach osobowych, zauważamy, że organy podatkowe kładą ogromny nacisk na udokumentowanie związku wydatku z działalnością gospodarczą. Bez odpowiednich dowodów, odzyskiwanie VAT w takich sytuacjach może zostać zakwestionowane podczas kontroli.
„Prawidłowa dokumentacja każdego wydatku to fundament, na którym buduje się bezpieczeństwo podatkowe firmy w relacji VAT a szkody.”
Wnioski z naszych analiz wskazują, że VAT w szkodach osobowych wymaga od księgowych szczególnej uwagi. Każdy przypadek powinien być rozpatrywany indywidualnie, z uwzględnieniem aktualnych interpretacji przepisów. Dzięki temu przedsiębiorstwa mogą skutecznie zarządzać swoimi kosztami i unikać niepotrzebnych sporów z urzędem skarbowym.
Prawo dotyczące podatku VAT
Prawo podatkowe w Niemczech podlega ciągłym zmianom, co bezpośrednio wpływa na procesy rozliczeniowe firm. Zrozumienie tych regulacji jest niezbędne dla każdego przedsiębiorcy, który chce bezpiecznie prowadzić działalność na rynku międzynarodowym. Znajomość aktualnych przepisów stanowi fundament stabilności finansowej każdej organizacji.
Przegląd przepisów dotyczących VAT
Współczesne podejście do rozliczeń opiera się na merytorycznej ocenie zdarzeń gospodarczych. Dyrektor KIS w interpretacji z 9 stycznia 2026 r. potwierdził, że o kosztach decydują ogólne przesłanki, a nie techniczny sposób wystawienia faktury. Oznacza to, że istota transakcji jest ważniejsza niż sztywne trzymanie się formatu dokumentu.
Podatnicy muszą jednak pamiętać, że prawidłowe udokumentowanie wydatku pozostaje kluczowe dla bezpieczeństwa podatkowego. Każdy podatek VAT musi być rozliczany zgodnie z obowiązującymi normami, aby uniknąć niepotrzebnych sporów z organami skarbowymi. Transparentność rozliczeń jest najlepszą ochroną przed kontrolami.
Najnowsze zmiany w prawie VAT w Niemczech
Niemiecki system podatkowy ewoluuje w stronę pełnej cyfryzacji, co nakłada na firmy nowe obowiązki. Przedsiębiorcy ubiegający się o zwrot podatku VAT muszą dostosować swoje systemy księgowe do wymogów elektronicznego obiegu dokumentów. Cyfrowa transformacja ma na celu uszczelnienie systemu i przyspieszenie weryfikacji wniosków.
Warto śledzić nadchodzące zmiany, które wpłyną na sposób planowania budżetu w kolejnych latach. Efektywne zarządzanie tymi procesami pozwala na szybszy zwrot podatku VAT i poprawę płynności finansowej przedsiębiorstwa. Prawo podatkowe wymaga dziś od menedżerów nie tylko wiedzy, ale także elastyczności w adaptacji do nowych technologii.
Współpraca z doradcami podatkowymi
Współpraca z doradcą podatkowym to często kluczowy krok w stronę bezpieczeństwa finansowego przedsiębiorstwa. W obliczu dynamicznie zmieniających się regulacji, wsparcie ekspertów pozwala na zachowanie pełnej zgodności z obowiązującymi przepisami.
Nasze doświadczenie pokazuje, że prawo podatkowe jest na tyle skomplikowane, iż samodzielne zarządzanie rozliczeniami może prowadzić do nieprzewidzianych trudności. Profesjonalne wsparcie staje się niezbędne, gdy firma musi mierzyć się z niejasnymi interpretacjami przepisów.
Kiedy warto skorzystać z usług doradcy?
Warto rozważyć pomoc specjalisty, gdy pojawiają się wątpliwości dotyczące dokumentacji wydatków. Podatnik powinien posiadać dokumenty wymagane przez ustawę o rachunkowości, aby poprawnie udokumentować każdy wydatek i uniknąć sporów z fiskusem.
Samodzielne dokonywanie skomplikowanych korekty VAT często kończy się kosztownymi błędami. Jeśli procesy księgowe stają się zbyt zawiłe, doradca pomoże uporządkować dokumentację i zapewni spokój podczas kontroli skarbowej.
Korzyści płynące z fachowej pomocy
Fachowa pomoc to przede wszystkim inwestycja w bezpieczeństwo spółki. Doradca wspiera nas nie tylko w bieżącej obsłudze, ale również w przygotowaniu wniosków o interpretacje indywidualne, co skutecznie zabezpiecza firmę przed negatywnymi konsekwencjami prawnymi.
Dzięki współpracy z ekspertem możemy liczyć na optymalizację procesów księgowych oraz precyzyjne korekty VAT. Takie podejście pozwala nam skupić się na rozwoju biznesu, mając pewność, że nasze prawo podatkowe jest stosowane w sposób bezpieczny i efektywny.
Podsumowanie i rekomendacje
Zrozumienie mechanizmów podatkowych stanowi fundament stabilności finansowej każdej firmy działającej na rynku niemieckim. Nasze doświadczenie pokazuje, że precyzyjne podejście do dokumentacji pozwala uniknąć wielu problemów w relacjach z urzędem skarbowym.
Kluczowe wnioski dotyczące rozliczeń podatkowych
Prawidłowe rozliczenia podatkowe wymagają systematyczności oraz dbałości o każdy szczegół faktury. Każda operacja gospodarcza musi posiadać solidne uzasadnienie w dokumentach, aby organy podatkowe nie kwestionowały zgłaszanych wydatków.
Warto pamiętać, że przejrzystość działań buduje zaufanie instytucji państwowych. Skupienie się na rzetelności danych chroni kapitał firmy przed nieprzewidzianymi stratami.
Rekomendacje dotyczące odzyskiwania środków
Odzyskanie kapitału w formie zwrotu podatku VAT jest możliwe tylko przy zachowaniu rygorystycznych procedur wewnętrznych. Zalecamy wdrożenie cyfrowych systemów archiwizacji, które ułatwiają szybką weryfikację faktur w razie kontroli.
Regularne śledzenie aktualnych przepisów prawa w Niemczech pozwala na optymalizację procesów księgowych. Zachęcamy do aktywnego monitorowania zmian legislacyjnych, aby każda firma mogła w pełni korzystać z przysługujących jej praw podatkowych.
Podsumowanie i rekomendacje
Czy każdy przedsiębiorca może liczyć na zwrot podatku VAT przy naprawie szkody?
Jakie ryzyko niesie ze sobą nieprawidłowo naliczony VAT na fakturze dokumentującej szkodę?
Czy VAT w szkodach osobowych można odliczyć od podatku firmowego?
Co oznacza w praktyce relacja VAT a szkody przy wypłacie odszkodowania netto?
Kiedy należy przeprowadzić rozliczenia podatkowe w formie korekty?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) |
